
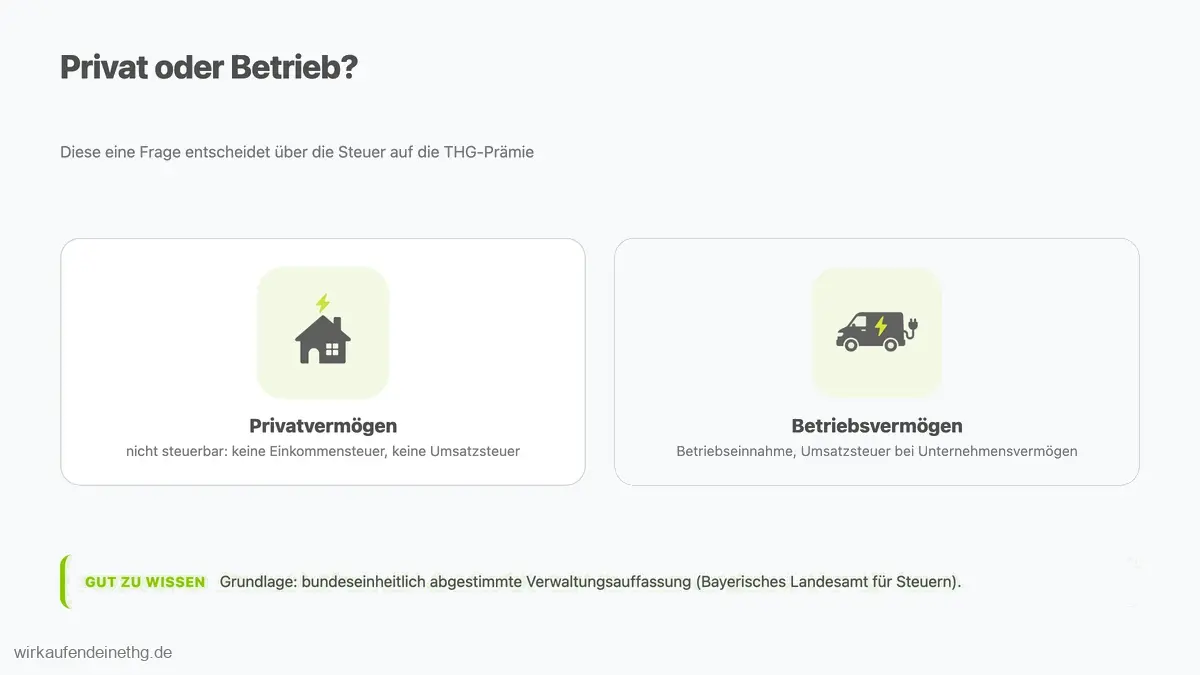
Du hast Geld aus dem Verkauf deiner THG-Quote bekommen oder erwartest es bald und fragst dich: Ist die THG-Prämie steuerfrei, oder wartet das Finanzamt schon? Die Antwort hängt an einer einzigen Frage. Gehört dein E-Auto zu deinem Privatvermögen oder zu einem Betrieb?
Privat ist die Prämie steuerfrei. Im Betrieb musst du die THG-Prämie versteuern, und meist kommt die Umsatzsteuer dazu. Welche Steuern für Privatpersonen, Selbstständige, Unternehmen und Dienstwagen anfallen, ordnen wir in diesem Artikel anhand der Verwaltungsauffassung und des Gesetzestexts ein.
Inhaltsverzeichnis
- Das Wichtigste in Kürze
- So funktioniert der THG-Quotenhandel
- Ist die THG-Quote steuerfrei für Privatpersonen?
- Wann ist die THG-Quote steuerpflichtig?
- Umsatzsteuer auf die THG-Prämie
- Dienstwagen, Leasing und Grenzfälle
- Was du jetzt tun solltest
- Quellen
Das Wichtigste in Kürze
-
Im Privatvermögen unterliegt die THG-Prämie laut Finanzverwaltung weder der Einkommensteuer noch der Umsatzsteuer.
-
Gehört das Fahrzeug zu einem Betrieb, entsteht eine Steuerpflicht: Die Prämie ist eine betriebliche Einnahme und Teil des Gewinns.
-
Umsatzsteuer fällt im Betrieb zusätzlich an, wenn das Fahrzeug zum umsatzsteuerlichen Unternehmensvermögen gehört. Kleinunternehmer können nach § 19 UStG befreit sein.
-
Für den Anspruch zählt, wer im Fahrzeugschein als Halter steht, unabhängig von Kauf, Leasing oder Finanzierung.
-
Der Inhalt ersetzt keine Steuerberatung. Für deinen Einzelfall hat dein Steuerberater das letzte Wort.
 KI-generiertes Bild
So funktioniert der THG-Quotenhandel
Für die steuerliche Einordnung hilft es zu wissen, woher das Geld aus dem THG-Quotenhandel kommt. Die Treibhausgasminderungsquote ist ein gesetzliches Klimaschutzinstrument im Verkehr: Sie verpflichtet die Mineralölwirtschaft, die CO₂-Emissionen ihrer Kraftstoffe jedes Jahr um einen festen Prozentsatz zu senken (§ 37a BImSchG). Für 2026 liegt die THG-Quote bei 12 %, 2030 bei 26,5 % und 2040 bei 65 %. Die Treibhausgasminderungsquote soll damit die Emissionen im Verkehr senken.
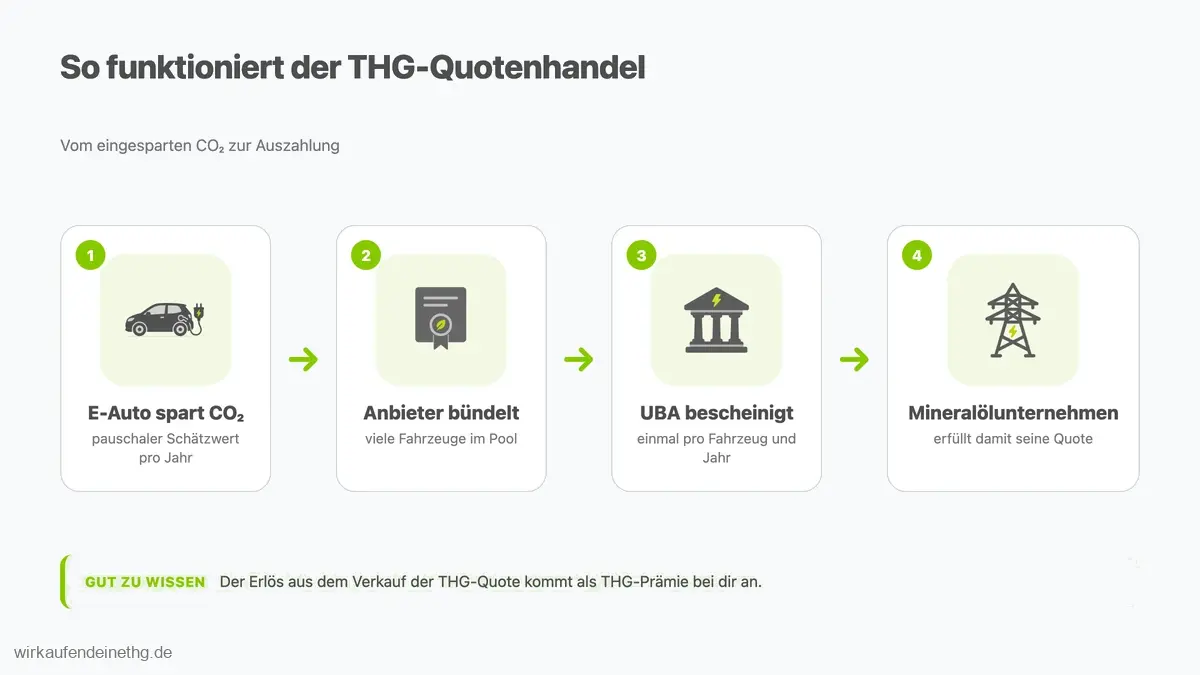
Schaffen Mineralölunternehmen die Treibhausgasminderung nicht selbst, kaufen sie am Markt THG-Quoten zu, also eingesparte Emissionen, und erfüllen so ihre Pflicht aus der Treibhausgasminderungs-Quote. Sonst drohen Strafzahlungen. Für ein reines E-Auto bescheinigt das Umweltbundesamt eine feste Strommenge, die auf die Quote angerechnet wird. Pro Fahrzeug und Kalenderjahr wird sie nur einmal bescheinigt. Seit 2022 können Halter reiner Elektroautos diese Einsparung verkaufen, und der Erlös ist deine THG-Prämie. Sie stammt also aus einem Handel zwischen Unternehmen, nicht vom Staat.
Vom Strom zur Prämie: Verkauf der THG-Quote
Beim privaten Laden rechnet das Umweltbundesamt (UBA) mit einem pauschalen Schätzwert pro Fahrzeug und Jahr. Deinen Strom misst niemand. Im Quotenhandel bündelt ein THG-Quoten-Anbieter die Daten vieler Elektrofahrzeuge, meldet die Fahrzeuge an das UBA, beantragt dort die Bescheinigung und übernimmt den Verkauf der gebündelten THG-Quoten an die Mineralölkonzerne. Laut UBA-FAQ ist ein Zwischenhandel mit den Bescheinigungen nicht möglich. Zwischenhändler, die bescheinigte THG-Quoten weiterverkaufen, gibt es also nicht: Der Anbieter tritt als von dir bestimmte Person auf und verkauft die Bescheinigung direkt an den Quotenverpflichteten.
 KI-generiertes Bild
Welche Elektrofahrzeuge zählen?
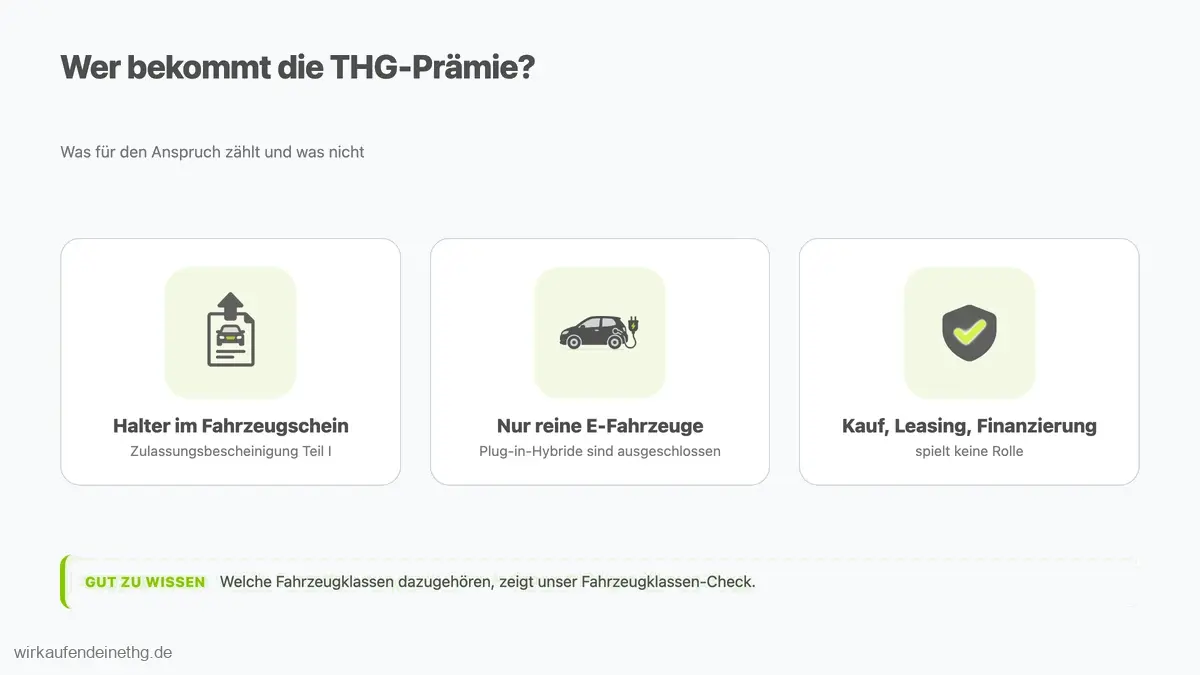
THG-Quoten gibt es nur für in Deutschland zugelassene, reine Elektrofahrzeuge, vom E-Auto (Pkw) über das E-Leichtnutzfahrzeug bis zum E-Bus. Plug-in-Hybride sind ausgeschlossen. Für Elektroautos und andere E-Fahrzeuge gilt steuerlich dieselbe Regel. Welche Fahrzeugklassen genau dazugehören, prüfst du in unserem Fahrzeugklassen-Check.
 KI-generiertes Bild
Ist die THG-Quote steuerfrei für Privatpersonen?
Für die meisten E-Auto-Halter ist die Antwort einfach. Steht dein E-Auto im Privatvermögen, ist der Erlös aus dem Verkauf der THG-Quote für dich steuerfrei. Das Bayerische Landesamt für Steuern schreibt dazu auf seiner Seite zur Elektromobilität nach bundeseinheitlich abgestimmter Verwaltungsauffassung: „Im Privatvermögen unterliegt die Prämienzahlung als nicht steuerbare Leistung weder der Einkommensteuer noch der Umsatzsteuer.“
Das Geld aus der THG-Prämie erhöht dein zu versteuerndes Einkommen nicht, und du musst keine Umsatzsteuer abführen. Das gilt für Besitzer aller Elektroautos im Privatvermögen, also auch für Arbeitnehmer, Beamte und Rentner, die ihr privates E-Auto zur Arbeit oder zum Einkaufen nutzen.
Für den Anspruch spielt es laut Finanzverwaltung keine Rolle, ob das Fahrzeug privat oder gewerblich genutzt wird und ob es gekauft, geleast oder finanziert wurde. Einzig notwendig ist die Eintragung als Halter im Fahrzeugschein, also in der Zulassungsbescheinigung Teil I.
Warum wir uns auf Bayern stützen
Die Altfassung dieses Artikels verwies 2022 auf eine Kurzinformation des Landesamts für Steuern Rheinland-Pfalz. Sie ist nicht mehr abrufbar, deshalb zitieren wir die bayerische Finanzverwaltung, die sich auf die bundeseinheitlich abgestimmte Verwaltungsauffassung beruft.
Tipp: Bist du unsicher, ob dein Fahrzeug privat oder betrieblich zählt, notiere dir vor dem Gespräch mit deinem Steuerberater, wer im Fahrzeugschein steht und wofür du das Auto nutzt.
Wann ist die THG-Quote steuerpflichtig?
Allerdings ändert sich das Bild, sobald dein Fahrzeug zu einem Betrieb gehört. Das Landesamt beschreibt es so: „Im betrieblichen Bereich folgen die Zahlungen den allgemeinen steuerlichen Regeln. Ist das Elektrofahrzeug dem notwendigen oder dem gewillkürten Betriebsvermögen zuzuordnen, ist die THG-Prämie als Betriebseinnahme zu erfassen.“
Rein rechnerisch bedeutet das: Der Erlös aus dem Verkauf der THG-Quote erhöht deinen Gewinn und wird wie andere Einkünfte deines Betriebs versteuert. Das betrifft:
-
Selbstständige und Freiberufler, deren E-Auto zum Betrieb gehört
-
Einzelunternehmer und Gewerbetreibende
-
Personengesellschaften und Kapitalgesellschaften mit E-Fahrzeugen im Fuhrpark
Bei Kapitalgesellschaften wie der GmbH sind nach § 8 Abs. 2 KStG alle Einkünfte als Einkünfte aus Gewerbebetrieb zu behandeln. In welchem Jahr die Prämie erfasst wird, hängt von der Art deiner Gewinnermittlung ab. Das klärst du mit deinem Steuerberater.
Für Elektrofahrzeuge im Betrieb erfasst du die THG-Prämie jedes Jahr neu als betriebliche Einnahme.
THG-Quote in der Steuererklärung
Weil die Prämie im Privatvermögen nicht der Einkommensteuer unterliegt, ist sie für Privatpersonen keine steuerpflichtige Einnahme. Im Betrieb gehört sie zu den Einnahmen und damit in die Gewinnermittlung, aus der die Steuererklärung entsteht.
 KI-generiertes Bild
Umsatzsteuer auf die THG-Prämie
Bei der Umsatzsteuer auf die THG-Quote gilt dieselbe Trennlinie. Privatpersonen sind außen vor. Für Unternehmen schreibt das Landesamt: „Die THG-Prämie für ein Elektrofahrzeug, das dem umsatzsteuerlichen Unternehmensvermögen zugeordnet ist bzw. für das Unternehmen bezogen wird, ist außerdem umsatzsteuerpflichtig.“
Eine Ausnahme sind Kleinunternehmer. Nach § 19 Abs. 1 UStG ist ein Umsatz steuerfrei, wenn der Gesamtumsatz im vorangegangenen Kalenderjahr 25.000 Euro nicht überschritten hat und im laufenden Kalenderjahr 100.000 Euro nicht überschreitet. Ob du darunter fällst und wie die Prämie in deine Umsätze einfließt, beantwortet dir dein Steuerberater.
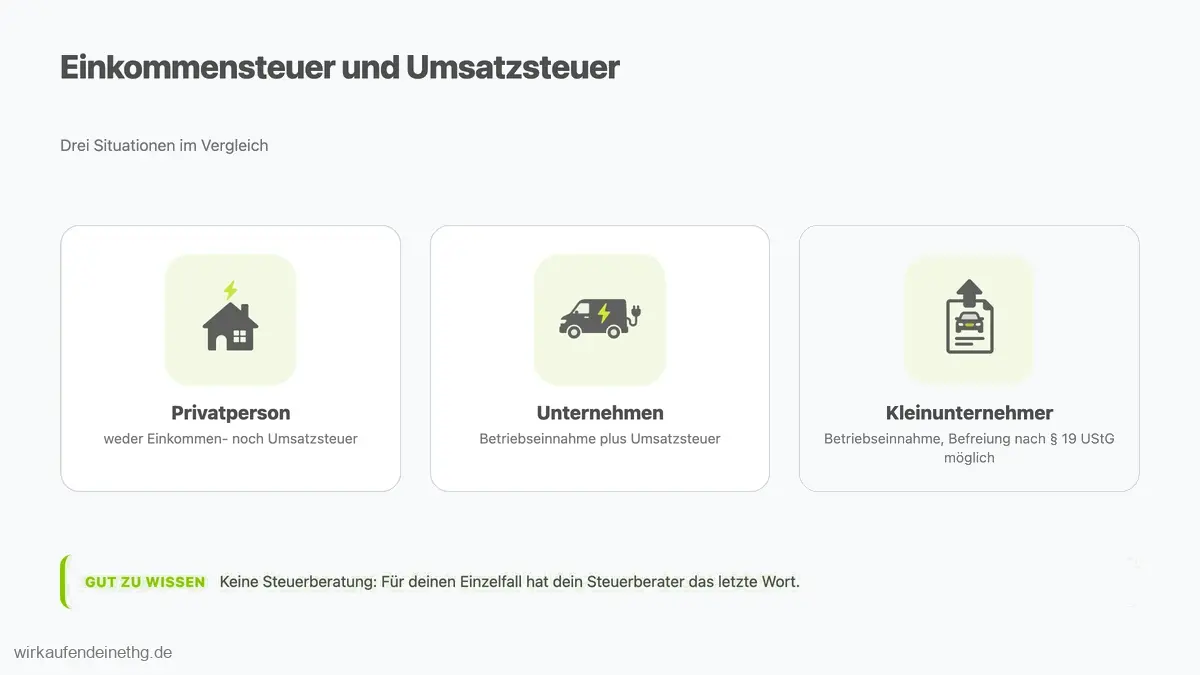
Die drei Fälle im Vergleich:
| Situation | Einkommensteuer | Umsatzsteuer |
|---|---|---|
| Privatvermögen | nicht steuerbar | nicht steuerbar |
| Betriebsvermögen | Betriebseinnahme | steuerpflichtig, wenn das Fahrzeug zum umsatzsteuerlichen Unternehmensvermögen gehört |
| Kleinunternehmer im Betrieb | betriebliche Einnahme | Befreiung nach § 19 UStG möglich, solange die Grenzen eingehalten sind |
Quelle der Tabelle: Bayerisches Landesamt für Steuern und § 19 UStG.
Dienstwagen, Leasing und Grenzfälle
 KI-generiertes Bild
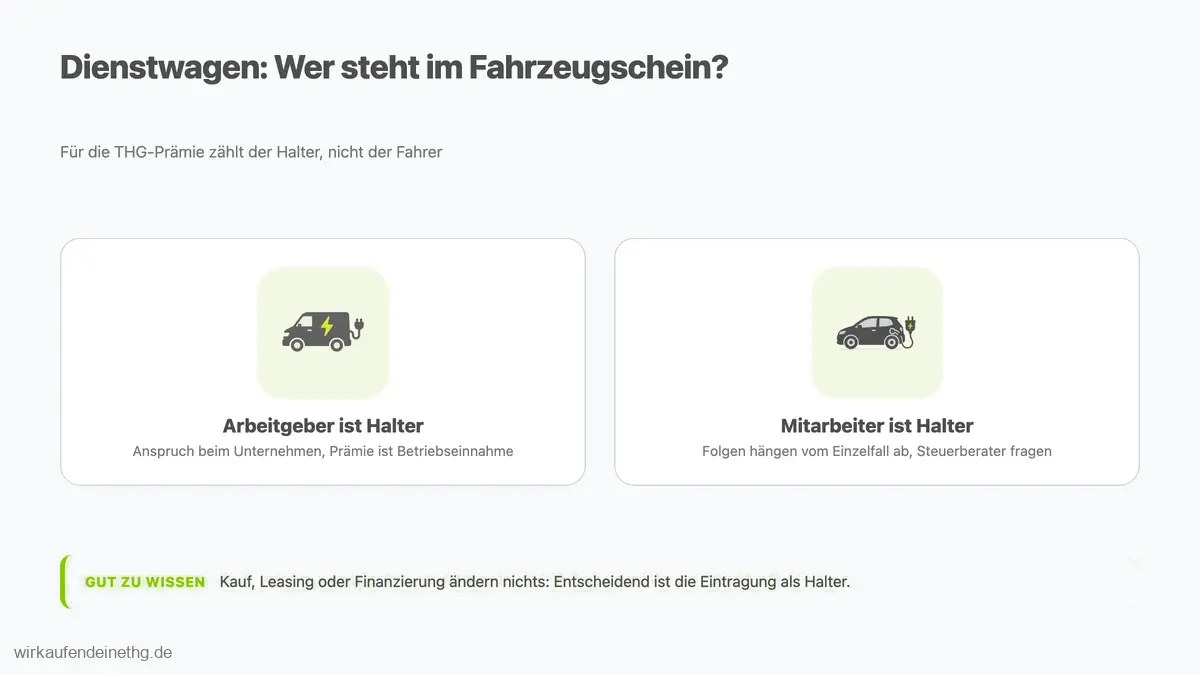
Bei Firmenwagen und anderen betrieblichen Elektrofahrzeugen entscheidet der Halter, nicht der Fahrer. Bei einem Dienstwagen, den ein Arbeitnehmer nutzt, ist in der Regel der Arbeitgeber als Fahrzeughalter eingetragen. Die Berechtigung zur Anmeldung liegt dann beim Unternehmen, und für das Unternehmen zählt die THG-Prämie bei Fahrzeugen im Betriebsvermögen als betriebliche Einnahme. Mehr zum Thema Flotten findest du in unserem Überblick zur THG-Quote für Unternehmen und im Beitrag zu Elektro-Firmenwagen für Arbeitgeber.
Achtung: Steht ausnahmsweise dein Name als Halter im Fahrzeugschein, obwohl du einen Dienstwagen fährst, hängen die steuerlichen Folgen vom Einzelfall ab. Die Finanzverwaltung äußert sich in ihrer Übersicht zu diesem Thema nicht. Dann gilt: Steuerberater fragen, bevor du die Prämie einplanst.
Auch bei Selbstständigen, die ihr E-Auto teils privat und teils betrieblich nutzen, stellt sich dieselbe Frage: Gehört das Fahrzeug zum Betriebsvermögen oder in den privaten Bereich? Diese Zuordnung entsteht in deiner Buchführung. Leasing oder Finanzierung ändern nichts am Anspruch, entscheidend bleibt der Fahrzeughalter.
Was du jetzt tun solltest
 KI-generiertes Bild
Bist du Privatperson, musst du für deine THG-Quote keine Steuern zahlen und nichts weiter tun. Hast du deine THG-Quote noch nicht beantragt, hilft dir unser Beitrag zum Ablauf der THG-Beantragung. Für die aktuelle Höhe der Prämie steht dir unser THG-Quote-Rechner zur Verfügung. Bis wann du handeln musst, steht im Beitrag zur Antragsfrist.
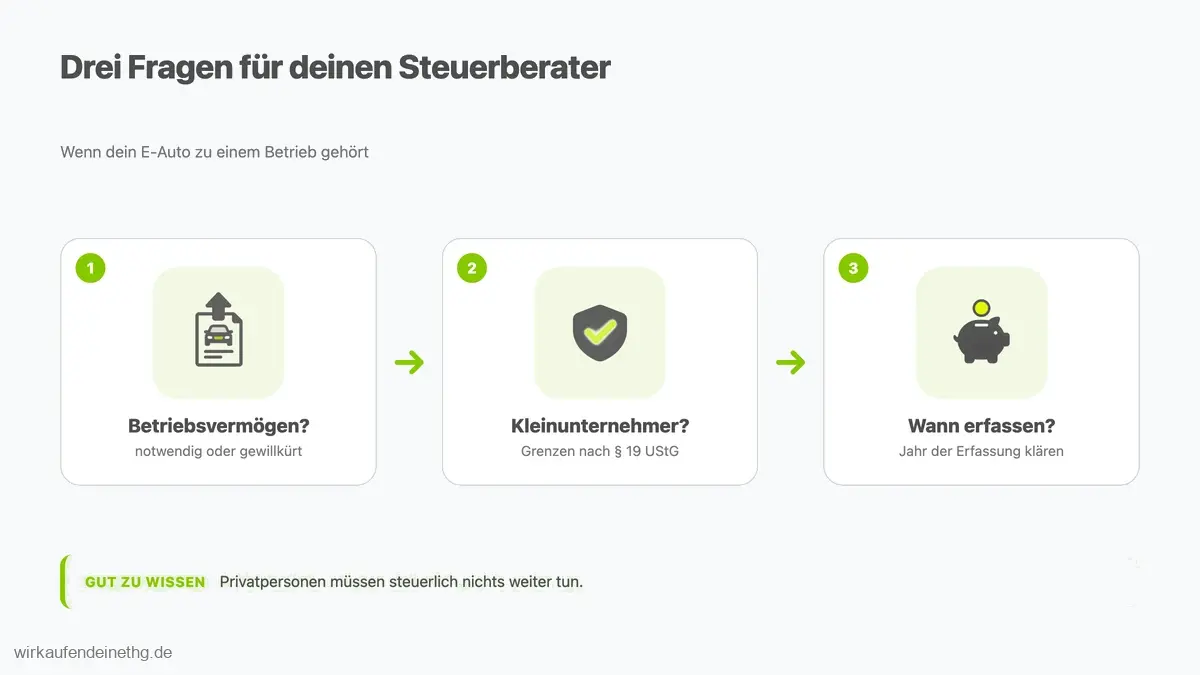
Bist du Selbstständiger oder Unternehmer, notierst du dir drei Dinge: Ist das Fahrzeug dem Betrieb zugeordnet? Bist du umsatzsteuerpflichtig oder Kleinunternehmer? In welchem Jahr ist die Prämie zu erfassen? Mit diesen Daten kann dein Steuerberater die Prämie richtig einordnen.
Hinweis: Das ist keine steuerliche Beratung oder Empfehlung. Für deine persönliche Situation wende dich bitte an einen Steuerberater.
Hast du deine THG-Quote für 2026 noch nicht gemeldet? Dann sichere dir dein Geld direkt bei wirkaufendeinethg.de. Unser Angebot kommt ohne Vertragsbindung aus.
THG-Quote für 2026 noch nicht gemeldet?
Quellen
-
Bayerisches Landesamt für Steuern: Besteuerung von Prämien aus der Treibhausgasminderungs-Quote, abgerufen am 01.10.2026
-
§ 19 UStG, Besteuerung der Kleinunternehmer, abgerufen am 30.09.2026
-
§ 8 KStG, Einkommen, abgerufen am 30.09.2026
-
§ 37a BImSchG, abgerufen am 01.10.2026
-
Umweltbundesamt: Klimaschutzinstrumente im Verkehr, abgerufen am 02.10.2026
-
Umweltbundesamt: FAQ zum Vollzug der 38. BImSchV, abgerufen am 01.10.2026
-
wirkaufendeinethg.de: THG-Quote für Unternehmen, abgerufen am 30.09.2026
-
wirkaufendeinethg.de: FAQ, abgerufen am 01.10.2026
Häufige Fragen zur Besteuerung der THG-Quote
Muss ich die THG-Prämie versteuern?
Für private Elektroautos nein. Die Finanzverwaltung ordnet die Prämie im Privatvermögen als nicht steuerbar ein. Gehört dein E-Auto zu einem Betrieb, gehört sie zu den betrieblichen Einnahmen und ist damit steuerpflichtig.
Ist die THG-Quote für Selbstständige steuerpflichtig?
Ja, wenn das Fahrzeug zum notwendigen oder gewillkürten Betriebsvermögen gehört. Zusätzlich kann Umsatzsteuer anfallen, sofern das Fahrzeug zum umsatzsteuerlichen Unternehmensvermögen gehört und du kein Kleinunternehmer bist.
Wie verbuche ich die THG-Prämie?
Privat gar nicht. Im Betrieb erfasst du die Prämie als Betriebseinnahme in deiner Gewinnermittlung. Welches Konto du nutzt, klärst du mit deinem Steuerberater.
Kann ich meine THG-Quote privat verkaufen?
Grundsätzlich ja, am Handel teilnehmen darfst du auch privat. Laut UBA können sich auch Privatpersonen ihre Strommengen bescheinigen lassen. Das UBA hält es aber für unwahrscheinlich, dass Mineralölunternehmen Verträge mit einzelnen Personen über kleine Mengen schließen. Deshalb läuft der THG-Quotenhandel für Privatpersonen über einen Anbieter, der viele Fahrzeuge bündelt und direkt an die Mineralölunternehmen verkauft, ohne Zwischenhändler. Bei der Auswahl eines Angebots lohnt der Blick auf die Vertragsbindung.
Was passiert, wenn man die THG-Quote nicht verkauft?
Dann gibt es für dieses Jahr keine Auszahlung und kein Geld. Nachholen kannst du die Meldung laut UBA nicht, weitere Folgen hat es für dich als Halter aber nicht.
Was ist der Nachteil der THG-Prämie?
Im Betrieb ist sie steuerpflichtig, privat nicht. Außerdem gilt sie nur für ein Jahr. Du musst jedes Jahr neu melden, und die Höhe der Prämie für das Folgejahr steht oft noch nicht fest.