

Ein E-Auto als Dienstwagen gilt vielen noch als Geschenk an den Mitarbeiter. Rein rechnerisch profitiert aber vor allem das Unternehmen. Die Elektro-Firmenwagen-Vorteile für Arbeitgeber reichen von der Abschreibung über die Kfz-Steuer bis zur THG-Prämie, die jedes Jahr neu anfällt.
In diesem Artikel erklären wir dir, welche Regeln 2026 gelten, was davon beim Unternehmen ankommt und wo die THG-Quote ins Bild passt.
Inhaltsverzeichnis
- Warum E-Firmenwagen längst kein Nischenthema mehr sind
- Die Vorteile für Arbeitgeber im Überblick
- Was bringt die 0,25-Prozent-Regel deinem Team?
- Plug-in-Hybride und die 0,5-Regelung
- Ladekosten: Was gilt seit 2026?
- Kann ich die THG-Prämie auch für ein E-Auto im Firmenfuhrpark beantragen?
- Welche Firmenfahrzeuge zählen und welche nicht?
- THG-Prämie 2026 für Firmenwagen: Fristen im Blick
- Was Arbeitgeber vor der Anmeldung prüfen sollten
- Das Wichtigste in Kürze
Warum E-Firmenwagen längst kein Nischenthema mehr sind
Der Blick in die Zulassungsstatistik ist eindeutig. Laut Kraftfahrt-Bundesamt kamen 2025 insgesamt 545.142 reine Elektro-Pkw neu auf die Straße. Das entspricht 19,1 Prozent aller Neuzulassungen und einem Plus von 43,2 Prozent zum Vorjahr.
Spannend für dich als Arbeitgeber ist eine zweite Zahl aus derselben Jahresbilanz: 66,1 Prozent aller neuen Pkw wurden auf gewerbliche Halter zugelassen. Zwei von drei Neuwagen landen also in Firmen, Flotten und Leasingverträgen.
Elektromobilität ist damit im Fuhrpark angekommen, vom Elektro-Dienstwagen bis zum E-Transporter. Die Frage ist eher, ob du alle Förderungen und Vorteile mitnimmst, die das Gesetz dafür vorsieht, und ob der Umstieg für dein Unternehmen jetzt der richtige Schritt ist.
Die Vorteile für Arbeitgeber im Überblick
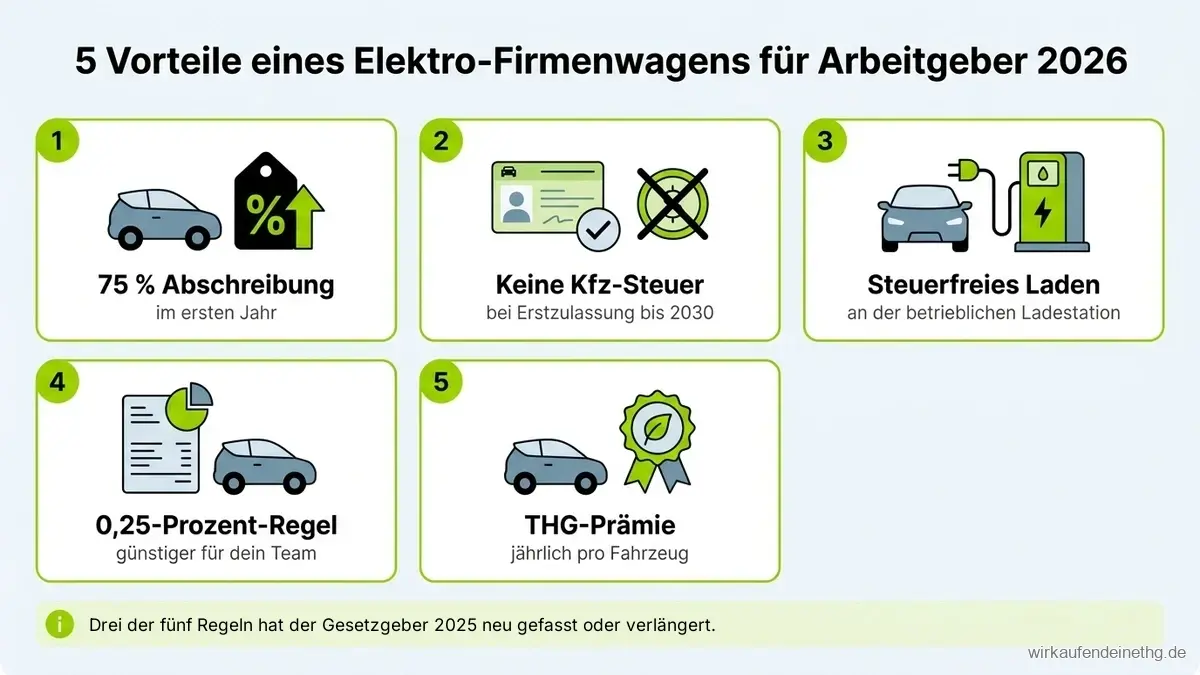
Was beeinflusst, ob sich ein Elektro-Firmenwagen für dein Unternehmen rechnet? Fünf Förderungen und Steuervorteile spielen zusammen, vier davon hat der Gesetzgeber 2025 neu gesetzt oder verlängert. Die Bundesregierung will damit die E-Mobilität in Firmenflotten schneller voranbringen.
 KI-generiertes Bild
Vorteil 1: 75 Prozent Abschreibung im ersten Jahr
Reine Elektroautos, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft werden, kannst du im ersten Jahr zu 75 Prozent abschreiben. Danach folgen 10, 5, 5, 3 und 2 Prozent. Das hat das Bundesfinanzministerium im Investitionssofortprogramm beschlossen, die Grundlage steht in § 7 Abs. 2a EStG. Voraussetzung ist, dass das Fahrzeug zum Anlagevermögen gehört.
Vorteil 2: keine Kfz-Steuer bis 2035
Reine Elektroautos, die bis zum 31. Dezember 2030 erstmals zugelassen werden, sind laut Zoll von der Kfz-Steuer befreit. Die Regelung gilt pro Fahrzeug höchstens zehn Jahre und endet spätestens am 31. Dezember 2035.
Vorteil 3: steuerfreies Laden im Unternehmen
Strom, den du deinem Team an der betrieblichen Ladestation zusätzlich zum Lohn zur Verfügung stellst, ist nach § 3 Nr. 46 EStG steuerfrei. Die Regelung gilt bis Ende 2030. Mehr zu den Ladekosten weiter unten.
Vorteil 4: günstige Dienstwagenbesteuerung für dein Team
Für deinen Arbeitnehmer wird die private Nutzung beim Elektro-Dienstwagen über die 0,25-Prozent-Regelung deutlich günstiger: Statt 1 Prozent des Bruttolistenpreises werden nur 0,25 Prozent angesetzt. Wie das genau funktioniert, zeigen wir dir im nächsten Abschnitt.
Vorteil 5: THG-Prämie jedes Jahr
Für reine E-Fahrzeuge lässt sich die eingesparte CO₂-Menge einmal pro Jahr als Prämie verkaufen. Den Erlös erhält der Halter, im Regelfall das Unternehmen.
Tipp: Abschreibung und Steuerfragen hängen an deiner individuellen Bilanz. Stimm dich vor der Anschaffung mit deiner Steuerberatung ab, die Grundregeln oben bleiben dieselben.
Was bringt die 0,25-Prozent-Regel deinem Team?
Nutzt ein Arbeitnehmer den Firmenwagen für private Fahrten, muss er die private Nutzung versteuern. Der geldwerte Vorteil ist Teil seines Arbeitslohns, darauf fallen Lohnsteuer und Sozialabgaben an. Wie hoch der geldwerte Vorteil ausfällt, hängt stark vom Antrieb ab, E-Autos schneiden gegenüber Verbrennern deutlich besser ab.
So funktioniert die 1-Prozent-Regelung beim Verbrenner
Bei Verbrennern gilt nach § 6 EStG die 1-Prozent-Regelung: Der geldwerte Vorteil für die private Nutzung beträgt pro Monat 1 Prozent des Bruttolistenpreises. Maßgeblich ist der inländische Listenpreis bei Erstzulassung inklusive Sonderausstattung und Umsatzsteuer, nicht der Preis, den du für das Fahrzeug tatsächlich gezahlt hast.
Voraussetzungen der 0,25-Regelung
Für reine Elektroautos setzt das Gesetz für die private Nutzung nur ein Viertel des Bruttolistenpreises an, also 0,25 Prozent pro Monat. Die 0,25-Regelung gilt unter diesen Voraussetzungen:
-
Das Fahrzeug stößt im Betrieb kein CO₂ aus, ist also ein reines Elektroauto. Plug-in-Hybride fallen nicht darunter.
-
Das Fahrzeug wurde nach dem 31. Dezember 2018 und vor dem 1. Januar 2031 angeschafft.
-
Der Bruttolistenpreis liegt bei höchstens 100.000 Euro.
Die Grenze von 100.000 Euro gilt für Fahrzeuge, die nach dem 30. Juni 2025 angeschafft wurden. Das Investitionssofortprogramm hat sie von 70.000 Euro angehoben. Für Dienstwagen, die 2024 oder im ersten Halbjahr 2025 angeschafft wurden, bleibt es bei 70.000 Euro, davor lag die Grenze noch niedriger. Liegt der Preis über der Grenze, greift für Elektroautos die 0,5-Regelung, für ein Fahrzeug mit 110.000 Euro Listenpreis also die Hälfte des Bruttolistenpreises statt eines Viertels.
Rechenbeispiel: der geldwerte Vorteil im Vergleich
Ein konkretes Beispiel für ein Modell mit 50.000 Euro Bruttolistenpreis:
| Antrieb | Regelung | Geldwerter Vorteil pro Monat |
|---|---|---|
| Verbrenner | 1 Prozent des Bruttolistenpreises | 500 Euro |
| Plug-in-Hybride (Voraussetzungen erfüllt) | 0,5-Regelung (Hälfte des Bruttolistenpreises) | 250 Euro |
| reines E-Auto | 0,25-Regelung (Viertel des Bruttolistenpreises) | 125 Euro |
Beim Elektro-Dienstwagen liegt der geldwerte Vorteil also bei einem Viertel dessen, was bei Verbrennern anfällt. Wie viel dein Arbeitnehmer bei der Versteuerung am Ende spart, hängt von seinem persönlichen Steuersatz ab. Weil der geldwerte Vorteil kleiner ist, sinken auch deine Sozialabgaben als Arbeitgeber.
Fahrten zur Arbeit: 0,03 Prozent pro Kilometer
Gehören auch Fahrten zwischen Wohnung und erster Tätigkeitsstätte zur Nutzung des Dienstwagens, erhöht sich der geldwerte Vorteil nach § 8 Abs. 2 EStG pro Monat um 0,03 Prozent des Bruttolistenpreises pro Kilometer der Entfernung. Auch hier zählt beim reinen E-Auto nur ein Viertel des Bruttolistenpreises.
Bei 20 Kilometern Arbeitsweg und 50.000 Euro Listenpreis steigt der geldwerte Vorteil bei Verbrennern um 300 Euro im Monat, beim E-Auto um 75 Euro.
Fahrtenbuch statt pauschaler Versteuerung
Statt der Pauschale kann dein Arbeitnehmer die private Nutzung mit einem ordnungsgemäßen Fahrtenbuch nachweisen. Dann ergibt sich der geldwerte Vorteil aus den tatsächlichen Kosten der privaten Fahrten. Für das Fahrtenbuch gelten strenge Regeln, jede Fahrt muss lückenlos dokumentiert sein. Beim reinen E-Auto werden auch dabei die Anschaffungskosten nur zu einem Viertel berücksichtigt. Das Fahrtenbuch ist vor allem dann von Vorteil, wenn es nur wenige private Fahrten gibt.
Für dich als Arbeitgeber heißt das: Der E-Dienstwagen ist ein Vorteil, der beim Team spürbar ankommt, ohne dass du mehr Gehalt zahlst. Wenn Mitarbeitende sich ihren Arbeitgeber aussuchen können, trägt dieses Argument im Bewerbungsgespräch.
Ein Beispiel aus dem Alltag: Zwei Stellenanzeigen bieten dasselbe Gehalt und einen Dienstwagen. Bei der einen ist es ein Elektro-Dienstwagen mit Ladestation auf dem Firmenparkplatz, bei der anderen ein Verbrenner. Netto bleibt beim ersten Angebot jeden Monat mehr übrig, und das Laden im Unternehmen kommt obendrauf. So wird Elektromobilität zu einem Teil deines Employer Brandings, ohne dass du dafür eine eigene Kampagne brauchst.
Plug-in-Hybride und die 0,5-Regelung
Viele Fuhrparks setzen noch auf Plug-in-Hybride als Zwischenschritt zu Elektroautos. Auch für sie gibt es Steuervorteile, allerdings nur unter strengeren Voraussetzungen. Plug-in-Hybride, die nach dem 31. Dezember 2024 und vor dem 1. Januar 2031 angeschafft werden, versteuert dein Arbeitnehmer die private Nutzung mit der 0,5-Regelung, wenn eine von zwei Bedingungen erfüllt ist:
-
höchstens 50 Gramm CO₂-Emissionen pro Kilometer oder
-
mindestens 80 Kilometer rein elektrische Reichweite.
Beide Werte findest du für jedes Fahrzeug in der Übereinstimmungsbescheinigung. Erfüllt ein Plug-in-Hybrid keine der beiden Bedingungen, gilt die volle 1-Prozent-Regelung wie bei Verbrennern.
Im Vergleich zum reinen E-Auto verlieren Plug-in-Hybride also doppelt: Die 0,5-Regelung ist doppelt so teuer wie die 0,25-Regelung, und eine THG-Prämie gibt es für Hybridfahrzeuge gar nicht. Auch staatliche Förderungen wie die 75-Prozent-Abschreibung aus dem Investitionssofortprogramm gelten nur für reine Elektrofahrzeuge. Wer vor der Entscheidung steht, sollte die Kosten für Plug-in-Hybride deshalb nüchtern durchrechnen.
Ladekosten: Was gilt seit 2026?
Für das Laden der Elektrofahrzeuge deines Teams hat sich 2026 einiges geändert. Das BMF-Schreiben vom 11. November 2025 brachte Anpassungen bei den Regeln für Ladekosten.
Laden im Unternehmen
Lädt dein Team an einer Ladestation auf dem Firmengelände, ist der Strom nach § 3 Nr. 46 EStG steuerfrei. Das gilt für Dienstwagen genauso wie für private Elektroautos deiner Mitarbeitenden und auch für Hybridelektrofahrzeuge. Voraussetzung ist, dass du den Strom zusätzlich zum ohnehin geschuldeten Lohn gewährst. Steuerfrei ist auch die Nutzung einer betrieblichen Ladevorrichtung, die du deinem Mitarbeiter zu Hause zur Verfügung stellst.
Laden zu Hause: die Strompreispauschale
Lädt dein Arbeitnehmer den Dienstwagen zu Hause an der eigenen Wallbox, kannst du ihm die Ladekosten als steuerfreien Auslagenersatz erstatten. Die bisherigen monatlichen Pauschalen sind seit 2026 weggefallen. Stattdessen braucht es einen Nachweis der geladenen Strommenge, zum Beispiel über einen Zähler in der Wallbox oder im Fahrzeug.
Die Kosten pro Kilowattstunde lassen sich dann nach dem tatsächlichen Stromtarif oder vereinfacht mit der Strompreispauschale ansetzen. Die Strompreispauschale richtet sich nach dem Durchschnittspreis für private Haushalte, den das Statistische Bundesamt veröffentlicht. Für 2026 beträgt die Strompreispauschale 34 Cent je nachgewiesener Kilowattstunde. Welche Variante gilt, muss für das ganze Kalenderjahr einheitlich festgelegt werden.
Lädt dein Arbeitnehmer unterwegs an einer öffentlichen Ladesäule, kannst du ihm diese Kosten gegen Beleg zusätzlich erstatten. Mit einer Ladekarte, die auf das Unternehmen läuft, sparst du dir den Umweg über die Abrechnung. Welche Tarife es gibt, zeigt unser Ladekarten-Vergleich.
Kann ich die THG-Prämie auch für ein E-Auto im Firmenfuhrpark beantragen?
Ja. Die THG-Quote kennt keinen Unterschied: Private und gewerbliche Elektrofahrzeuge zählen gleich. Nach § 7 der 38. BImSchV wird für jedes reine Batterieelektrofahrzeug einmal pro Verpflichtungsjahr eine pauschale Strommenge angerechnet.
Entscheidend ist, wer in der Zulassungsbescheinigung Teil I als Halter steht. Bei einem Dienstwagen ist das in der Regel das Unternehmen, und damit liegt auch die Berechtigung zur Anmeldung bei dir. Das haben wir in unserem Überblick zur THG-Quote für Unternehmen zusammengetragen.
Der Vorteil: Aus dem Dienstwagen wird eine jährliche Zusatzeinnahme. Allerdings fällt dafür Steuer an: Gehört das Fahrzeug zum Betriebsvermögen, zählt die Prämie als Betriebseinnahme.
Achtung: Steht ausnahmsweise der Mitarbeiter als Halter im Fahrzeugschein, kann nur er die Prämie beantragen, und dafür braucht er die Zustimmung des Arbeitgebers. Wie das im Einzelfall läuft, erklären wir in THG-Quote für Firmenwagen.
Welche Firmenfahrzeuge zählen und welche nicht?
Nicht nur der klassische Dienstwagen bringt eine Prämie, auch andere Elektrofahrzeuge im Fuhrpark. Anrechenbar sind reine Elektrofahrzeuge dieser Klassen:
-
M1: Elektro-Pkw, also auch der E-Dienstwagen, egal welches Modell, ob Kleinwagen oder SUV
-
N1: leichte E-Transporter bis 3,5 Tonnen
-
N2 und N3: mittelschwere und schwere E-Lkw
-
M3: vollelektrische Busse
-
L3e und L4e (außer L3e-A1/L4e-A1) sowie L7e: Leichtkrafträder und Motorräder
Ausgeschlossen sind Plug-in-Hybride, weil die Anrechnung nur für reine Batterieelektrofahrzeuge gilt. Auch klassische E-Roller und Mopeds der Klassen L1e, L2e und L6e, also bis 45 km/h, sind nicht anrechenbar. Dasselbe gilt für die Unterklassen L3e-A1 und L4e-A1.
Welche Klasse dein Fahrzeug hat, steht im Fahrzeugschein. Unsere Übersicht der THG-Fahrzeugklassen hilft dir bei der Zuordnung. Wie viel für deinen Fuhrpark zusammenkommt, siehst du direkt im Rechner:
THG-Prämie 2026 für Firmenwagen: Fristen im Blick
Für gewerbliche Halter gilt dieselbe Frist wie für Privatleute. Laut Umweltbundesamt sind Meldungen für Elektrofahrzeuge bis zum Ablauf des 15. November 2026 möglich. Danach ist das Jahr 2026 abgeschlossen, nachmelden geht nicht.
Bei uns muss dein Antrag bis zum 10. November 2026 vollständig vorliegen. Den Vorlauf brauchen wir, um alle Fahrzeugscheine zu prüfen und gebündelt zu melden.
Bei zwanzig Fahrzeugen sind es zwanzig Fahrzeugscheine, und einer fehlt erfahrungsgemäß immer. Wie du einen ganzen Fuhrpark auf einmal anmeldest und jedes Jahr ohne neuen Aufwand weitermachst, liest du in unserem Beitrag zur THG-Quote für den Fuhrpark.
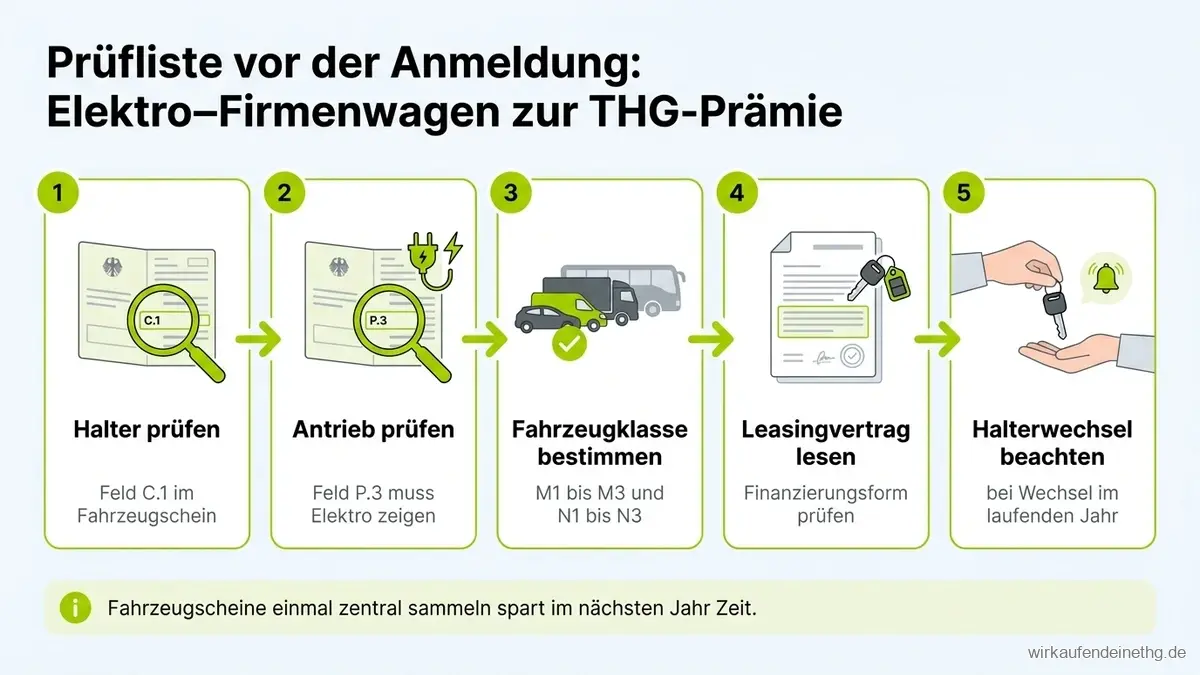
Was Arbeitgeber vor der Anmeldung prüfen sollten
Die Anmeldung selbst ist kein großer Akt. Die meisten Rückfragen entstehen vorher, bei den Unterlagen und den Voraussetzungen.
-
Schau in Feld C.1 des Fahrzeugscheins, ob dort das Unternehmen oder eine Person als Halter steht.
-
Prüf in Feld P.3 den Antrieb: Dort muss „Elektro“ stehen, Plug-in-Hybride fallen raus.
-
Bestimm die Fahrzeugklasse anhand der Liste oben.
-
Lies den Leasingvertrag. Ob das Fahrzeug geleast, finanziert oder gekauft ist, spielt für die Prämie keine Rolle, entscheidend ist der Halter. Trotzdem kann im Vertrag etwas zur THG-Quote geregelt sein.
-
Denk an Halterwechsel im laufenden Jahr: Wurde ein Fahrzeug schon gemeldet und wechselt dann den Halter, muss der bisherige Halter den neuen darüber informieren.
 KI-generiertes Bild
Tipp: Sammle die Fahrzeugscheine aller Elektrofahrzeuge einmal zentral als Scan. Dann dauert die Anmeldung im nächsten Jahr Minuten statt Tage.
Wenn du deine E-Firmenwagen anmeldest, übernehmen wir die Meldung beim Umweltbundesamt und die Vermarktung der Quote. Für dich bleibt das Hochladen der Fahrzeugscheine. Alle Informationen findest du auf wirkaufendeinethg.de.
E-Firmenwagen für die THG-Prämie 2026 anmelden, bis zum 10. November
Das Wichtigste in Kürze
Unterm Strich summieren sich die Steuervorteile und Förderungen von Elektroautos als Firmenwagen 2026 auf fünf Punkte:
-
75 Prozent Abschreibung im ersten Jahr für Elektroautos, die bis Ende 2027 angeschafft werden
-
Kfz-Steuer befreit bei Erstzulassung bis Ende 2030, längstens bis 2035
-
steuerfreies Laden im Unternehmen bis Ende 2030, Strompreispauschale für das Laden zu Hause
-
0,25-Regelung für den Mitarbeiter bis 100.000 Euro Bruttolistenpreis bei Anschaffung ab Juli 2025
-
THG-Prämie jedes Jahr für den Halter, Antrag bei uns bis 10. November 2026
Lies weiter in unserem Überblick zur THG-Quote für Unternehmen und entdecke, was die Quote sonst für deinen Betrieb bedeutet.
E-Firmenwagen für die THG-Prämie 2026 anmelden, bis zum 10. November
Häufige Fragen zu Elektroautos als Firmenwagen
Warum lohnt sich ein Firmenwagen für den Arbeitgeber?
Ein Firmenwagen ist ein Vorteil, den Mitarbeitende im Alltag spüren. Der Staat unterstützt den Umstieg auf Elektromobilität mit mehreren Förderungen: Beim E-Auto als Firmenwagen kommen die Abschreibung von 75 Prozent im ersten Jahr, die Kfz-Steuerbefreiung und die jährliche THG-Prämie dazu. Elektroautos haben außerdem weniger Verschleißteile, im Vergleich zu Verbrennern sinken die Kosten für Wartung oft. Wer Elektroautos als Firmenwagen einsetzt, senkt zudem den CO₂-Ausstoß der eigenen Flotte, was bei ESG-Berichten und Ausschreibungen zunehmend eine Rolle spielt.
Was kostet meinen Arbeitgeber mein Firmenwagen?
Das Unternehmen stellt den Dienstwagen zur Verfügung und trägt die Kosten für Anschaffung oder Leasingrate, Versicherung, Wartung und in der Regel die Ladekosten. Diese Kosten sind Betriebsausgaben. Dazu kommen die Arbeitgeberanteile zur Sozialversicherung, denn der geldwerte Vorteil ist beitragspflichtig. Bei Elektroautos fallen sie geringer aus, weil nur ein Viertel des Bruttolistenpreises angesetzt wird.
Was ist besser für Arbeitgeber, Firmenwagen oder Gehaltserhöhung?
Bei einer Gehaltserhöhung fallen die volle Versteuerung und volle Sozialabgaben an. Beim Elektro-Dienstwagen ist der geldwerte Vorteil dagegen klein, er beträgt nur 0,25 Prozent des Bruttolistenpreises pro Monat, während der Arbeitnehmer das Auto samt Strom zur privaten Nutzung bekommt. Deshalb kommt bei gleichen Kosten mit einem E-Auto als Firmenwagen oft mehr beim Team an. Ob das im Einzelfall stimmt, hängt auch vom Steuersatz ab, das rechnet dir am besten dein Steuerberater durch.
Welche Steuervorteile bietet ein Firmenwagen für Arbeitgeber?
Die wichtigsten Steuervorteile für E-Firmenwagen sind die Sonderabschreibung von 75 Prozent im ersten Jahr, die Kfz-Steuerbefreiung bis längstens 2035, das steuerfreie Laden im Betrieb und die 0,25-Regelung bis 100.000 Euro Bruttolistenpreis (bei Anschaffung vor Juli 2025: 70.000 Euro). Diese Steuervergünstigungen und Förderungen gelten nur für reine Elektrofahrzeuge in vollem Umfang, Plug-in-Hybride profitieren deutlich weniger. Die Voraussetzungen unterscheiden sich je nach Anschaffungsdatum.